会社設立で消費税が免除になる条件|資本金1,000万円の壁
会社設立から2期のあいだ消費税が免除になる条件を、国税庁の説明にそって整理しました。freeeで自分で資本金を決める前に読んでおきたい内容です。
会社設立をすると、しばらく消費税を納めなくてよい期間があるという話を聞いたことがあると思います。これは本当ですが、条件があります。
そして、その条件のいくつかは、freeeで会社設立の入力をする段階で決まってしまいます。あとから変えるのが難しいものもあります。この記事では、国税庁が公開している説明にそって、条件を整理します。
なぜ会社設立の直後は免除されるのか
まず、なぜ会社設立の直後に消費税が免除されるのかを説明します。
消費税を納める義務があるかどうかは、基準期間の課税売上高で判定します。
基準期間というのは、法人の場合、その事業年度の前々事業年度のことです。
この判定のしくみを知らないまま会社設立を進めると、免税になる理由が分からないままになります。
つまり、2年ほど前の売上で今期の納税義務が決まるということです。
ところが、会社設立をしたばかりの法人には、前々事業年度がありません。
判定する材料がないので、原則として納税義務が免除されます。
これが、会社設立から2期のあいだ免税になると言われる理由です。
売上がいくらあっても関係ありません。判定のもとになる期間がないからです。
免税とはいえ、消費税を受け取ってはいけないという話でもありません。受け取った分をどう扱うかは、事業の考え方次第です。
freeeで会社設立を進めるとき、この話は直接は出てきません。
でも、入力する内容の一部がこの判定に効いてきます。
自分で会社設立を進めるなら、この点は先に知っておいたほうがよいです。
あとから変えるのが難しい項目があるからです。
国税庁のタックスアンサーに、このしくみの説明が載っています。
この章で参照した情報国税庁「No.6531 新規開業又は法人の新規設立のとき」(2026年9月9日 確認)
資本金1,000万円以上だと免除されない
免除の話には例外があります。そのひとつが資本金です。
事業年度開始の日における資本金の額または出資の金額が1,000万円以上である法人は、納税義務が免除されません。
国税庁のタックスアンサーに、この内容が明記されています。
freee会社設立の入力では、資本金の額を数字で打ち込みます。ここで1,000万円という線を意識しているかどうかで、結果が変わります。
つまり、資本金を1,000万円以上にして会社設立をすると、1期目から消費税を納めることになります。
freeeで会社設立の入力をするとき、資本金の額は自分で決めます。
この数字を1,000万円未満にしておくかどうかで、税負担が変わるということです。
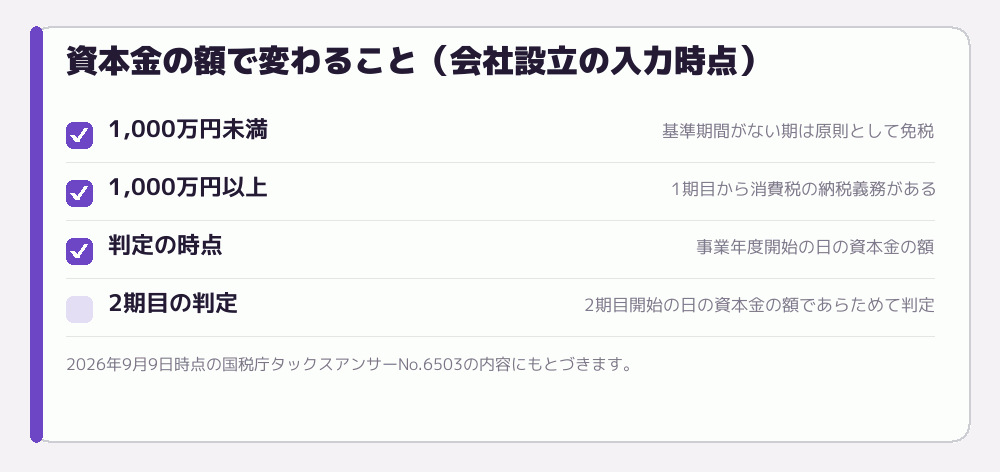
注意したいのは、判定が事業年度開始の日ごとに行われることです。
1期目の途中で増資して1,000万円以上になった場合、2期目の開始日にその額なら、2期目は課税事業者になります。
会社設立の直後に増資を考えている人は、この点も見ておいてください。
freeeで会社設立を進めた人の多くは、資本金を数十万円から数百万円で設定しています。その範囲なら、この条件で困ることはありません。
資本金の額は、対外的な信用や許認可の条件にも関わります。税金だけで決める話ではありません。
自分で会社設立を進めるなら、複数の観点で考えて決めてください。
判断に迷うなら、税理士に相談するのが確実です。
この章で参照した情報国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」(2026年9月9日 確認)
特定新規設立法人という例外
もうひとつの例外が、特定新規設立法人です。
これは、資本金が1,000万円未満でも免除されないことがあるという話です。
簡単に言うと、大きな会社や個人に支配されて設立された法人が対象になります。
国税庁の説明では、事業年度開始の日に特定要件に該当し、かつ判定対象者の基準期間相当期間における課税売上高が5億円を超える場合とされています。
さらに、令和6年10月1日以後に開始する事業年度については、売上金額等の合計額が50億円を超える場合という判定も加わっています。
freeeで自分で会社設立をする人の大半は、この判定の対象外だと考えてよいでしょう。
数字が大きいので、ひとりで会社設立をする人には関係のない話であることが多いです。
ただ、既存の会社が子会社を作る場合や、大きな売上のある個人事業主が法人を作る場合は確認が必要です。
freeeで会社設立を進める人の多くは、この条件には当たらないでしょう。
それでも、自分が該当しないことを一度確認しておくと安心です。
判定の細かい要件は複雑なので、該当しそうなら税理士に確認してください。
自分で会社設立を進めるとしても、この判定だけは専門家に見てもらう価値があります。
間違えると、1期目から申告が必要になります。
国税庁のタックスアンサーに、要件が整理されています。
この章で参照した情報国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」(2026年9月9日 確認)
2期目が課税になることがある
2期目についても、免除されないことがあります。
判定に使われるのが、特定期間というものです。
法人の場合、特定期間は原則としてその事業年度の前事業年度開始の日以後6か月の期間です。
つまり2期目の判定では、1期目の最初の6か月を見ることになります。
1期目が7か月以下の場合など、特定期間の扱いが変わる例外もあります。事業年度の長さによって判定の仕方が変わるということです。
この期間の課税売上高が1,000万円を超えると、2期目は課税事業者になります。
ただし、課税売上高に代えて給与等支払額の合計額で判定することもできます。
国税庁の説明では、どちらで判定するかは選べるとされています。
つまり、売上が1,000万円を超えていても、給与等の支払額が1,000万円以下なら、そちらで判定して免税を維持できるということです。
freee会計で給与の支払いも管理していれば、給与等支払額の合計もすぐに出せます。判定の材料が手元にそろうということです。
会社設立の直後に人を雇うかどうかで、この判定が変わってくる可能性があります。
なお、令和6年10月1日以後に開始する課税期間から、国外事業者は給与等支払額による判定ができなくなっています。
freeeで会社設立をして、そのままfreee会計で記帳していれば、6か月の売上はすぐに集計できます。
自分で会社設立を進めて自分で記帳するなら、この数字は把握しておいてください。
2期目の申告が必要になるかどうかが、ここで決まります。
この章で参照した情報国税庁「No.6501 納税義務の免除」(2026年9月9日 確認)
事業年度の決め方で期間が変わる
免税の期間は、事業年度の決め方によっても変わります。
会社設立をするとき、決算月を自分で決めます。freeeの入力画面でも指定します。
設立日から決算日までが1期目です。ここが短ければ、免税の期間も短くなります。
たとえば、設立の翌月が決算月だと、1期目は1か月ほどで終わります。
逆に、設立日の直前の月を決算月にすれば、1期目は12か月近くになります。
freeeで会社設立の入力をするとき、設立日と決算月の組み合わせを何通りか考えてみてください。1期目の長さがそこで決まります。
免税の期間を長く取りたいなら、1期目を長くするという考え方があります。
ただし、事業年度の長さは12か月を超えられません。
また、決算月は税金だけで決める話ではありません。
繁忙期と決算作業が重ならないか、取引先の締めと合うか、といった観点もあります。
freeeで会社設立の入力をするとき、決算月の欄で少し立ち止まって考えてみてください。
いったん決めた事業年度を変えるには、定款の変更が必要になります。
自分で会社設立を進めるなら、この判断も自分でします。
迷うなら、税理士に相談してから決めるのが確実です。
この章で参照した情報弥生株式会社(起業・開業お役立ち情報)「会社設立後に最長2年間消費税が免除になる?要件や注意点を解説」(2026年9月9日 確認)
インボイス登録をすると免税ではなくなる
ここまでの話には、大きな前提があります。インボイスの登録をしていないことです。
適格請求書発行事業者として登録すると、免税事業者ではなくなります。
つまり、基準期間がない期間であっても、消費税を納めることになります。
これは制度上そうなっているもので、選択の問題です。
取引先が課税事業者で、仕入税額控除を受けたいと考えている場合、インボイスの発行を求められることがあります。
そのために登録すると、免税の期間を自分から手放すことになります。
freeeで会社設立をした直後に登録するか、免税の期間が終わってから登録するか。どちらの選び方もあります。
この判断は、取引先の構成によって答えが変わります。
消費者向けの事業なら、登録しないという選択もあり得ます。
会社設立の直後にどうするかは、事業の内容次第です。
freeeで会社設立を進めた人は、この判断も自分でしてきたはずです。
登録するかどうかは、この記事とは別に整理する必要があります。
自分で会社設立を進めるなら、取引先に確認してから決めてください。
国税庁のインボイス制度特設サイトに、制度の説明がまとまっています。
この章で参照した情報国税庁「インボイス制度特設サイト」(2026年9月9日 確認)
免税でも記帳は必要
誤解されやすい点を書いておきます。
免税事業者だからといって、何もしなくてよいわけではありません。
免除されるのは消費税の納税義務だけです。法人税の申告は毎期必要です。
つまり、記帳は毎日やることになります。
会社設立の届出のなかには、消費税に関するものもあります。免税のままでよいなら出さない書類もあるので、その点も確認してください。
freee会計で記帳していれば、消費税の設定を免税に合わせるだけです。
会社設立の直後に初期設定をするとき、この項目も出てきます。
設定を間違えると、集計がおかしくなります。最初に確認してください。
免税の期間が終わったら、設定を切り替えることになります。
2期目や3期目の途中で課税事業者になるなら、その時期も把握しておいてください。
freeeで会社設立から会計まで通して使うと、この切り替えも同じ画面でできます。
自分で会社設立を進めて記帳も自分でやるなら、この設定は自分の責任です。
分からなければ、税理士に一度見てもらうのが安全です。
最初の1期だけ見てもらうという頼み方もあります。
この章で参照した情報認定アドバイザー税理士が解説する11項目のチェックリスト「freeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目のチェックリスト」(2026年9月9日 確認)
固定資産を買うときの注意
あまり知られていない注意点があります。
基準期間がない課税期間中に、100万円以上の調整対象固定資産を取得した場合の話です。
この場合、その課税期間の初日以後3年を経過する日の属する課税期間まで、免税事業者に戻れません。
国税庁のタックスアンサーに、この内容が書かれています。
会社設立の直後に大きな設備投資をする予定があるなら、この点は確認してください。
車両や機械、建物などが対象になります。
この規定は、還付を受けたあとにすぐ免税に戻ることを防ぐためのものです。
あえて課税事業者を選択して還付を受けるという方法があるので、それとセットの話です。
freeeで自分で会社設立を進める人が、いきなり100万円以上の設備を買うことは多くないでしょう。
ひとりで会社設立をして、大きな設備投資をしないなら、関係のない話であることが多いです。
ただ、事業の内容によっては当てはまります。
freeeで会社設立を進めた人でも、この判断は自分では難しいでしょう。
大きな買い物の予定があるなら、事前に税理士に相談してください。
あとから気づいても、取り返しがつかないことがあります。
この章で参照した情報国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」(2026年9月9日 確認)
まとめ:入力の前に決めておくこと
ここまでの内容をまとめます。
- 会社設立の直後は基準期間がないので、原則として消費税が免除される
- 事業年度開始の日の資本金が1,000万円以上だと免除されない
- 特定新規設立法人に当たると、資本金1,000万円未満でも免除されない
- 2期目は特定期間(1期目の最初の6か月)の課税売上高または給与等支払額で判定する
- 決算月の決め方で、1期目の長さが変わる
- インボイスの登録をすると、免税事業者ではなくなる
- 免税でも記帳と法人税の申告は必要
資本金と決算月は、freeeで会社設立の入力をするときに決める項目です。
自分で会社設立を進めるということは、こうした判断も自分でするということです。知ったうえで決めれば、それでよいのです。
あとから変えるには手続きが要るので、入力の前に一度考えてみてください。
この記事の内容は2026年9月9日時点で国税庁の公開情報を確認したものです。税制は変わります。実際の判断の前に、国税庁のページか税理士で最新の内容を確かめてください。
この章で参照した情報国税庁「No.6531 新規開業又は法人の新規設立のとき」(2026年9月9日 確認)
freeeの入力画面で資本金の欄を前にして手が止まっている人は、たぶん正しい場所で止まっています。この数字は、あとから変えるのに手続きが要る数少ない項目のひとつです。
1,000万円という線があること、そして決算月の決め方で1期目の長さが変わること。この2つを知ったうえで決めれば、あとで悔やむことは減ります。
この記事は、あなたが会社設立を自分で進めるうえで役に立ちましたか?
押した数はこのサイト内だけで数えています。ボタンを押しても個人が特定される情報は送信していません。他にもこのようなサイトで検索されていますので、ぜひ見てください
この記事のキーワードに「会社設立 freee 自分で」を足して検索したときに実際に出てきたページです。掲載順は関連の近さで並べたもので、優劣を示すものではありません。
資本金1,000万円未満などの免税の条件を整理しています。
yayoi-kk.co.jp免税期間とインボイス登録の関係を整理した記事。
biz.moneyforward.com法人成りで消費税を最長2年間免除に!条件とインボイス制度の影響を解説
- どんなページか
- 免税の条件とインボイスの兼ね合いを扱った記事。
約6万円から設立可能!?会社設立に必要な費用とは?株式会社・合同会社別に解説|freee
株式会社と合同会社で実費がどう違うかを金額つきで比べた記事。freee.co.jp合同会社を設立する流れとは?自分一人で手続きする方法や必要書類・費用を解説|freee
合同会社を一人で作る場合の流れ。定款認証が不要な点の説明が中心です。税理士事務所のブログ。freeeを使って一人で作る流れを実務目線で書いています。
【2026年版】会社設立時の必要書類は?株式会社・合同会社の違いや提出方法まで解説|マネーフォワード (biz.moneyforward.com)
- どんなページか
- 必要書類を会社形態ごとに分けて確認できます。
【体験談】会社設立freeeを使って10日で会社が作れた【口コミ・評判まとめ付き】 (yuki-ikawa.com)
会社の定款手数料の改定 | 日本公証人連合会 (koshonin.gr.jp)
資本金額による手数料の区分と、改定の内容が書かれています。会社設立の書類作成サービス「マネーフォワード会社設立」「弥生のかんたん会社設立」「freee会社設立」のどれを選ぶべきか? (kurasuie.co.jp)
3サービスを並べて比べた記事。選ぶ基準が整理されています。オンライン申請の使い勝手を扱った記事。
会社設立を自分でする前に知るべきこと|税理士が解説する基礎知識
- どんなページか
- 自分でやる前提での注意点を税理士がまとめた記事。
あわせて読んでおくと迷わない記事
新設法人のインボイス登録|出すか出さないかの判断
会社設立の直後にインボイス登録をするかどうかの判断材料を整理しました。freeeで自分で会社設立を進めた人が、取引先を見て決めるための記事です。
- 更新
- 2026.9.10
- 目安
- 約10分
- 分量
- 5,665字
社会保険料はいくらになるか|会社設立で増える負担を見積もる
会社設立にともなって発生する社会保険料の負担を、個人事業のときと比べて整理しました。freeeで自分で進める人が、資金計画に組み込むための記…
電子定款の作り方と定款認証|freeeで自分でやるか代行に出すか
freee 会社設立 電子定款 定款…電子定款の作り方と、公証役場での定款認証の流れをまとめました。freeeの代行に出すか自分で電子署名するかの判断まで、会社設立を自分で進める人の…
更新 2026.9.10 約10分 6,032字freee会社設立が0円で使える理由と、それでも会社設立に必ずかかる実費を切り分けて整理しました。無料の範囲がどこまでで、自分の財布からいくら出るのかを、確認日つきの金額で確かめら…
freee会社設立はなぜ無料なのか|0円の中身と、自分で払う実費の全額
個人事業から法人へ|廃業届と引き継ぎで自分がやること
個人事業主が会社設立をして法人成りするとき、個人側で必要な手続きと引き継ぎを整理しました。freeeで自分で進める人が、…
freee 会社設立 開業 個人事業…|2026.9.10|約10分